
实际控制人审查责任划分,监管边界更清晰
实际控制人审查责任划分,监管边界更清晰,近来成为金融治理和市场准入讨论中的关键议题。过去多头审查与认定模糊,常让机构在股权穿透、关联交易和风险处置中进退失据。责任归属一旦含混,监管套利与风险藏匿便有了缝隙。明确谁审查、谁认定、谁担责,直接关系市场秩序和投资者保护。
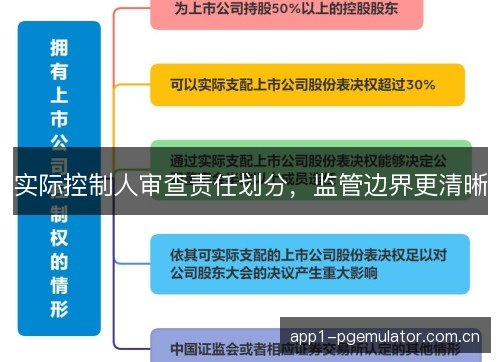
近期监管部门围绕银行保险机构及上市公司实际控制人认定与审查,出台更细规则,强调穿透至最终自然人、国资主体或一致行动安排。审查不再停留于股权名册,而延伸到协议控制、信托持股、代持和复杂嵌套。责任划分随之从原则表述走向流程化,受理、核实、认定、披露、问责各有归口。
具体操作中,监管机构负责制定标准与复核重大事项,交易所和登记结算机构承担信息披露与穿透核查,中介机构对材料真实性发表专业意见。金融机构则要建立实际控制人识别台账,动态更新受益所有人信息。责任链条被拆开,每一环都知道自己该看什么、该签什么、该担什么。
过去实际控制人审查常被视为准入环节的附属动作,重形式而轻持续。股权代持、层层嵌套和一致行动协议,使名义股东与实际决策者分离。风险暴露后,机构常以不知情、已尽形式审查义务推责,监管也难在多头职能间迅速锁定责任主体。规则细化正是对这类模糊地带的回应。
责任划分清晰后,监管边界不再靠个案解释临时确定。 中国谁审批、谁核查、谁披露、谁处罚,均有相对明确依据。对守法机构而言,合规成本更可预期,不必因口径摇摆反复补材料。对试图隐藏控制关系的主体而言,穿透审查和责任倒查提高了违规成本与失信代价。
准入环节的变化尤为直接。拟入股金融机构或上市公司的资金,需要说明最终来源与实际支配人。一致行动人、隐名股东和特殊目的载体不能再轻易切割责任。审查人员若放过明显疑点,可能被追究履职责任;申请人若虚假陈述,也会面临撤回、限制股东权利乃至市场禁入。
上市公司信息披露中,实际控制人变更、控制权稳定性、关联交易和资金占用,都会因审查责任清晰而更受约束。董事会、监事会与高级管理人员需对控制关系尽到合理核实义务。中介机构不能只做文字复核,还要对异常股权安排保持职业怀疑,并留下核查痕迹。
银行保险机构日常监管同样受益。股东资质、股权质押、关联授信和风险传染,需要穿透到实际控制人层面判断。责任划分明确后,属地监管、机构监管与功能监管之间减少推诿。发现控制人干预经营、占用资金或掩盖风险时,可以沿着既定链条启动处置和问责。
规则更清晰不等于所有难题自动消失。实际控制人可能通过境外架构、多层合伙、表决权委托和复杂金融产品隐藏身份。识别标准若过度依赖形式,仍可能被规避。不同监管条线对控制、重大影响和一致行动的界定也存在差异,需要持续协调,避免留下新的套利空间。
监管协同因此成为关键。信息共享平台要打通市场监管、税务、司法、金融登记和跨境数据,让股权变更、诉讼执行和资金流向形成可验证链条。中央与地方、行政与自律、现场与非现场检查之间,应统一认定口径和移送标准,使责任划分不仅写在纸面,也能落到案件处理。
中介机构角色也在被重新定义。会计师事务所、律师事务所和保荐机构若只依赖发行人提供的说明,很难再以程序合规免责。对实际控制人资金来源、控制协议和关联方清单,需执行更有针对性的核查。专业意见一旦失真,责任将从机构延伸至签字人员和项目负责人。
金融机构内部治理需要同步升级。董事会应定期评估实际控制人变化对战略和风险偏好的影响,合规部门要独立报告可疑控制安排。股东权利行使、董事提名和重大关联交易,都应与实际控制人识别结果挂钩。内部问责若虚化,外部监管再细也难真正见效。
往后看,实际控制人审查会从静态准入走向全周期监管。事前识别、事中监测、事后处置要形成闭环,重大股权变更、控制权转移和风险事件都将触发更严格复核。监管边界清晰后,市场预期更稳定,真正合规的股东和机构能获得更公平的竞争环境。
更深远的意义在于,公司治理不再只看表面股东名册,而要看谁最终拥有权力、享有收益并承担风险。责任划分让监管者、机构、中介和股东各归其位,减少模糊授权与选择性执法。实际控制人审查因此不只是技术调整,而是市场信任重建的重要一环。